
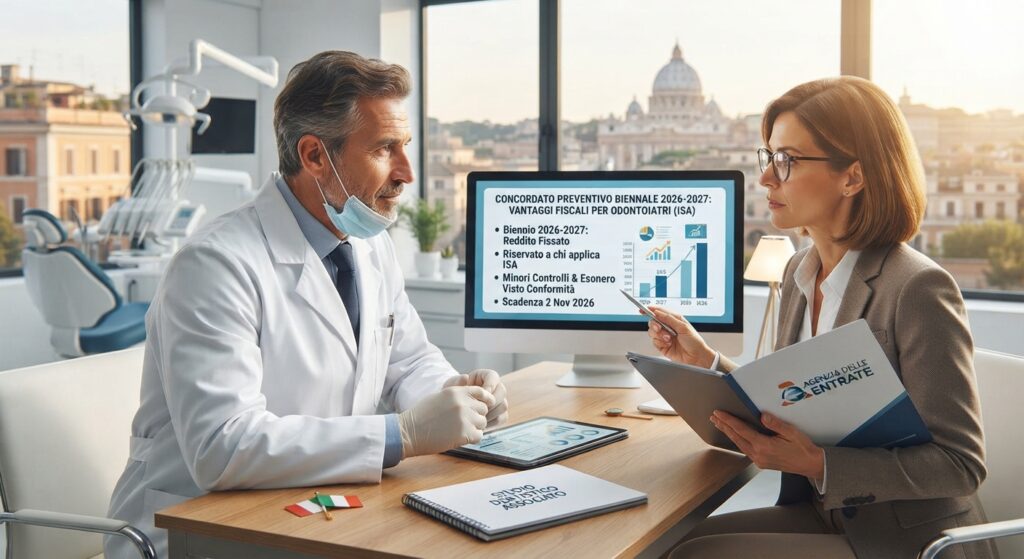
Concordato Preventivo Biennale 2026-2027: le novità dell’Agenzia delle Entrate per gli odontoiatri
L’Agenzia delle Entrate ha pubblicato la circolare n. 8/E del 6 ottobre 2026, fornendo un quadro aggiornato sul Concordato Preventivo Biennale (CPB). Il documento sostituisce le indicazioni precedenti e integra le novità introdotte dal decreto “Omnibus” (D. lgs. n. 148/2026).
Il termine ultimo per aderire alla proposta per il biennio 2026-2027 è fissato per il 2 novembre 2026. La misura si rivolge esclusivamente ai professionisti soggetti agli ISA e non si applica a chi adotta il regime forfettario.
In sintesi: i punti chiave
-
Meccanismo e vantaggi fiscali: Il CPB blocca per due anni l’imponibile per le imposte sui redditi e per l’IRAP, mentre i contributi previdenziali restano legati al guadagno effettivo. L’eventuale maggior reddito prodotto non subisce tassazione oppure beneficia di un’imposta sostitutiva agevolata (tra il 10% e il 15%). Chi aderisce riduce i controlli fiscali ed è esonerato dal visto di conformità entro determinate soglie.
-
Requisiti d’accesso: Riservato a chi ha applicato gli ISA nel 2025. Per accedere occorre non avere debiti fiscali o contributivi pari o superiori a 5.000 euro al 31/12/2025 (salvo saldo o riduzione sotto la soglia prima dell’adesione) e non aver riportato condanne per reati tributari.
-
Incentivi al rinnovo: Per chi rinnova l’accordo dopo il primo biennio (2024-2025) aumentano le soglie di compensazione dei crediti (fino a 100.000 € per l’IVA e 70.000 € per imposte dirette e IRAP), si accorciano di due anni i termini di accertamento, si ottiene la rateizzazione a tasso zero e si apre la possibilità di sanare il quadriennio 2020-2023 con un’imposta sostitutiva ridotta.
-
Studi associati e STP: È prevista l’adesione vincolata e congiunta tra struttura e singoli soci titolari di Partita IVA (se rientrano nel medesimo ISA). L’entrata di nuovi soci con specifici limiti reddituali o d’impiego non determina più la perdita delle agevolazioni. Per le STP l’adesione è subordinata all’esistenza di un ISA specifico per il reddito d’impresa.
-
Correzione di inesattezze: A partire dal biennio 2026-2027, eventuali errori materiali nei dati forniti non provocano più la decadenza immediata, a condizione che vengano sanati tramite dichiarazione integrativa e ravvedimento operoso.
Funzionamento del Concordato
Accettando la proposta elaborata dall’Agenzia delle Entrate, l’odontoiatra — sia che operi individualmente, sia all’interno di una struttura associata — concorda in anticipo la base imponibile su cui calcolare le imposte sui redditi e l’IRAP per i due anni successivi.
-
Se il reddito reale supera quello concordato: La quota in eccedenza non viene tassata.
-
Se il reddito reale è inferiore: Le imposte restano comunque modellate sul valore concordato.
-
Tassazione agevolata sul delta: Sull’incremento di reddito concordato rispetto a quello dichiarato nel 2025 si può applicare un’imposta sostitutiva ridotta (10%-15%, variabile in base al punteggio ISA).
Cosa resta escluso: La quota contributiva dovuta all’ENPAM o alla cassa di categoria continua a calcolarsi interamente sul reddito reale. Rimangono inoltre invariati tutti gli adempimenti ordinari (gestione IVA, tenuta della contabilità, presentazione della dichiarazione dei redditi e compilazione dei modelli ISA).
Chi può partecipare e chi è escluso
L’opportunità è destinata agli odontoiatri che nel 2025 hanno applicato la disciplina ISA. Restano invece esclusi i contribuenti in regime forfettario.
Tra le condizioni ostative rientrano:
-
Pendenze fiscali o contributive definitivamente accertate pari o superiori a 5.000 euro al 31 dicembre 2025 (a meno che non vengano ridotte al di sotto di tale importo prima dell’adesione).
-
Mancata presentazione anche di una sola dichiarazione dei redditi nel triennio 2023-2025.
-
Condanne definitive per reati tributari o finanziari.
Nota: Chi sottoscrive il concordato in assenza dei requisiti richiesti vedrà l’adesione considerata del tutto priva di efficacia fin dall’origine.
La procedura di adesione
-
Verifica dei requisiti: Valutare le condizioni d’accesso insieme al proprio consulente fiscale.
-
Elaborazione della proposta: Utilizzare il software ufficiale dell’Agenzia delle Entrate per calcolare la stima dei redditi 2026 e 2027 partendo dai dati ISA 2025.
-
Analisi di convenienza: Confrontare la cifra proposta con le stime di fatturato e i piani di crescita dello studio.
-
Invio dell’adesione: Inviare l’accettazione entro la scadenza del 2 novembre 2026 (primo giorno lavorativo utile dopo sabato 31 ottobre). La trasmissione può avvenire contestualmente alla dichiarazione dei redditi oppure separatamente inoltrando il solo frontespizio del modello REDDITI 2026 (l’invio del solo frontespizio non esonera dall’obbligo di presentare la dichiarazione annuale). Entro la stessa data è possibile modificare o revocare la scelta effettuata.
Maggiori premialità per chi rinnova
I professionisti che rinnovano l’accordo per il biennio 2026-2027 dopo aver già completato il ciclo 2024-2025 accedono a tutele rafforzate. Oltre alle maggiori soglie di compensazione dei crediti e ai termini di accertamento ridotti di due anni, chi rinnova beneficia di:
-
Calcolo degli acconti senza le maggiorazioni previste per il primo accesso.
-
Rateizzazione dei saldi e degli acconti del biennio 2026-2027 senza applicazione di interessi.
-
Possibilità di regolarizzare la posizione fiscale per gli anni dal 2020 al 2023 applicando un’imposta sostitutiva agevolata.
Regole per Studi Associati e Società tra Professionisti (STP)
Per gli studi associati e le STP si applica il principio dell’adesione unitaria:
-
L’odontoiatra con Partita IVA individuale partecipante a uno studio o STP può aderire solo se aderisce anche la struttura e viceversa (l’adesione deve coinvolgere tutti i soci con P.IVA). La perdita dei requisiti da parte di un solo componente fa decadere il concordato per l’intera struttura.
Le novità rilevanti:
-
Il vincolo d’adesione congiunta scatta unicamente se la struttura e i singoli soci svolgono attività riconducibili al medesimo codice ISA.
-
Per chi rinnova, l’ingresso di nuovi soci non determina più la decadenza dal patto se questi, nell’anno precedente, erano dipendenti oppure percepivano redditi da lavoro autonomo o d’impresa entro i 35.000 euro.
-
Viene confermato che studio e soci possono aver intrapreso il concordato in tempistiche differenti, a patto che chi ha completato il biennio precedente proceda con il rinnovo.
-
Per quanto riguarda le STP — che producono reddito d’impresa e non da lavoro autonomo — l’accesso al CPB è consentito soltanto se per l’attività svolta è previsto un modello ISA applicabile al reddito aziendale (aspetto da verificare preventivamente con il proprio commercialista).
Tolleranza sugli errori di compilazione
A partire dal biennio 2026-2027, la presenza di inesattezze nei dati inviati non provoca l’annullamento automatico dell’accordo. L’iscritto potrà rettificare i dati tramite dichiarazione integrativa e ravvedimento operoso: il reddito concordato verrà ricalcolato sulla base delle informazioni corrette senza far decadere i benefici.
Trattandosi di una scelta vincolante che dipende strettamente dalle stime di redditività della singola attività, è consigliabile pianificare l’analisi con il proprio consulente fiscale con sufficiente anticipo rispetto al termine del 2 novembre 2026.